Por Alexandre Banhos Campo
Timor propõe aliança com Angola e Brasil para comprar dívida portuguesa
Ramos Horta sugere uma aliança lusófona para ajudar Portugal, mas também para fazer o que diz ser um bom negócio.
Em declarações à Rádio Renascença, o Presidente timorense sugere uma aliança com Angola e o Brasil para compra de dívida soberana portuguesa a juros mais baixos.
Garante que não o move qualquer tipo de intenção filantrópica, mas sim a perspectiva de um bom negócio.
Ramos Horta frisa que a ideia é muito simples de concretizar, através de uma venda directa de dívida portuguesa ao Brasil, Angola e Timor, com taxas de juro abaixo das que têm estado a ser praticadas.
“O que eu proponho seria uma medida conjunta, mas a novidade aqui é que nós compraríamos abaixo do juro que os mercados impõem a Portugal. Poderíamos dizer: estamos a ajudar Portugal, mas estamos a ajudar-nos a nós próprios e estamos a moralizar e a impor um pouco de controlo nos meios financeiros do mercado”, afirmou à Renascença.
Para Díli, acrescenta, pode ser um bom negócio porque neste momento tem 90% do fundo do petróleo investido em fundos norte-americanos, que oferecem taxas inferiores.
“Mau negócio é o nosso investimento no juro americano que é menos de 3%: mais inflação e mais depreciação. Estávamos a perder dinheiro”. Mas segundo Ramos Horta, o Brasil também pode ganhar com esta operação.
Uma proposta do Presidente de Timor-Leste que já foi feita ao Brasil, mas ainda não a Angola, estando ainda dependente da revisão – pelo Governo e pela Assembleia da República – da lei que gere o fundo petrolífero de Timor e que obriga a que pelo menos 90% dos proveitos do petróleo sejam investidos em títulos do tesouro norte-americanos.
Uma proposta que deu certo
(Duas questões e uma explicação sobre este interessantíssimo tema)
1- A proposta é cheia de siso, e é um muito bom negócio para os prestamistas, como de seguida se explicará.
2- Poderia participar em algo assim a Galiza?
A Galiza como tal, só poderia participar nisso se fosse um Estado, – e um Estado com política monetária própria –, em qualquer outro caso – e especialmente no quadro jurídico atual – não faz sentido nem tem muito senso discutirmos disso.
Se se cumprisse hipoteticamente a condição apontada, para ter um saldo de recursos, seria necessário que a Galiza mantivesse um saldo de caixa favorável – cousa que seria o normal se mantivéssemos a atual situação de as exportações serem 127 % das importações. Também haveria que ver o saldo dos pagamentos de serviços, e outras cousas, como poderia ser que a Galiza tivesse um bom fundo soberano, porque não? Porém todas elas são hipóteses não medíveis no atual quadro político institucional.
Além disso, pode-se dizer que a GZ comprou dívida portuguesa. A CaixanovaGZ tem comprado dívida portuguesa e faz parte dos seus ativos, e o Banco Pastor também tem alguma dívida portuguesa, ainda que muito menos. Mas isso não é política galega, isso responde ao facto de no Estado espanhol incentivar-se de alguma maneira que as entidades financeiras espanholas emprestem sistematicamente a Portugal. Se a Alemanha – as suas instituições financeiras – possuía 70 por cento da dívida grega, no caso de Portugal essa mesma proporção de dívida é possuída por entidades espanholas, cousa que não deixa de ter algumas implicações. Dinheiro que as entidades espanholas não obtinham do aforro e poupança interna, que é inexistente desde o momento que se leva, desde a entrada do euro, gastando acima das possibilidades económicas entre 10 e 13 por cento anual. Esse dinheiro procede do “bar aberto” do Banco Central Europeu (BCE), e as entidades espanholas faziam e fazem um bom negócio com Portugal, além de condicionantes políticos que isso pode representar ou daí derivar.
3- O assunto do dinheiro, da dívida e dos fundos lusófonos.
a) Quando os Estados têm moeda própria, pedem o dinheiro emprestado ao banco nacional respetivo, e ajustam a política monetária às melhores perspetivas de sucesso do país. A dívida do Estado com o banco nacional respetivo é contável, embora seja em grande medida virtual. Fabricar dinheiro é muito fácil, mas tem que ter uma relação com o valor do que se produz e se constrói internamente, senão temos só papel, que perderá rapidamente o seu valor e produzirá inflação.
Mas o dinheiro tem a sua magia. Lançar o papel à rua e perder valor não é muito automático. Não poucas revoluções, guerras, e políticas populistas, foram financiadas só com isso, papel. Porém, quando isso se prolongar muito no tempo, temos resultados como o do populista Robert Mugabe, na antiga Rodésia e atual Zimbabué, esse território que com outros mais lhe tirou a Inglaterra a Portugal, e deu lugar ao humilhante ultimato. A Inglaterra foi sempre um tradicional amigo – é muito útil em não poucos casos a Portugal –, mas quando se trata de negócios já não há amigos.
Os Estados Unidos da América, – penso que já por não muito tempo, ainda que o seu potente músculo militar, que é a sua ferramenta política mais importante, e inclusive o mais forte sustém da sua moeda –, levam algum tempo despejando dólares que só é papel no mundo, mas o facto de os dólares os acumularem outros (eles acumulam défice) salva-os duma inflação galopante. Mas chegará.
b) O nascimento do Euro foi uma aposta forte europeia de competir no mercado global com os EUA, foi o ataque mais terrível que teve a hegemonia financeira dos EUA no mundo, e uma poderosa alavanca para um ganho de autonomia de todo o tipo da Europa frente ao seu tradicional “protetor”. Porém, nalguns Estados – a começar pela Alemanha – havia desconfiança na trapaceira forma de agir de alguns outros Estados, como por exemplo a Grécia, que com a colaboração do Goldman Sachs (seguindo as pegadas desse banco sempre se acham delitos) fez trapaçarias nas suas contas para entrar no euro, como hoje se sabe e tem reconhecido.
Como a Europa não tem uma autoridade rígida centralizada em matéria económica, tirou-se ao euro o que era característico das moedas nacionais: que os Estados pudessem pedir dinheiro ao banco central. Como funcionaria essa moeda? Pois com uma muito rígida disciplina fiscal e orçamental. Daí as duras condições de acesso à moeda, com as três exigências que envolviam: 1. Um défice fiscal inferior a 3% do PIB. 2. Uma dívida pública que não ultrapassasse 60% do PIB. 3. Uma inflação que não fosse superior em mais de dous pontos à inflação média dos três melhores Estados nesta matéria da União europeia.
Como se financiam esses défices, por exemplo o de 3% permitido? Pois em nenhum caso pedindo dinheiro ao BCE, que não é um banco “nacional”, e sim apanhando o dinheiro no mercado como o faríamos qualquer particular. Com esse sistema, se os Estados têm que apanhar muito dinheiro para financiar défices monstruosos e “sanear” a banca, o resultado é que estagna e enxuga totalmente o crédito para os particulares e as empresas, que é o que está acontecendo atualmente.
c) O Banco Central Europeu (BCE) – sediado em Francoforte –, como dizia, para manter a disciplina não age como um banco “nacional”, quer dizer, não empresta dinheiro aos Estados, só aos bancos para os que estabeleceu “bar aberto”, pois podiam pedir todo o que quisessem à taxa de referência por ele marcada, o que gerou em países como o Estado espanhol uma superabundância de crédito que alimentou bolhas como a do imobiliário (e ainda de maneira mais espetacular na Irlanda, em proporção ao seu PIB) e que foi ao longo da sua existência significativamente baixa (e ainda é). Esse bar aberto penso que vai ter em breve ponto final – agora já tem alguns condicionantes –, com o que isso significará para muitas entidades financeiras. Os Estados financiavam os seus défices com a emissão de dívida (limitada pelo tratado de criação do euro), e pedindo dinheiro emprestado aos bancos, como qualquer outra entidade. O preço dessa dívida (empréstimo) para cada Estado é fixado em leilões monetários, em que estes apanham o dinheiro ao menor custo possível da oferta dos prestamistas. Durante muitos anos de bonança, o preço desse dinheiro para todos os Estados da Eurolândia esteve muito achegado ao preço para o Estado de referência do sistema, – e que é 40% do PIB da zona euro –, a Alemanha.
d) Essa política durante vários anos significou na prática que com o euro não havia défice na balança de pagamentos – importações-exportações –. Para Estados como o espanhol e o português significou que a sua economia consumia recursos económicos acima da sua verdadeira realidade económica. No Estado espanhol entre 11 e 13 por cento mais cada ano. Os números de Portugal são muito parecidos, ainda que um chisco menores nesse tanto por cento.
Qual foi o resultado disso? Que ao défice do Estado espanhol, que anda um pouco acima do limite de 60% do PIB imposto, como dizia, nas normas do euro, se se soma a dívida privada espanhola externa, que é 210% do PIB – e tem-se que somar de acordo com as normas do que é a política monetária –, faz que o défice real espanhol seja, desse modo medido, monstruoso, andando por volta de 273% do seu PIB. Para pôr um exemplo, a Irlanda cumpria as normas e teria passado limpamente as exigências europeias, porém, ao exigirem-lhe somar a dívida bancária – impossível não somar no quadro monetário e macroeconómico da Eurolândia – o Estado quebrou. No caso de Portugal esses dous défices somados também são brutais, ainda que não alcançam o nível monstruoso do Estado espanhol – porém, a sua economia é mais fraca, e não tem a existência de potentes empresas internacionalizadas que há no Estado espanhol –.
Além disso, no Estado espanhol aproveitaram-se as condições europeias para lançar uma política de Estado – realmente planificada –, que começou por um encontro entre Felipe Gonzalez (o governo Aznar manteve-o) e a elite empresarial, alavancado na desnacionalização do setor publico gigantesco herdado do franquismo, e entregue devidamente saneado, mas ao qual se travou o acesso do capital privado que não fosse espanhol, – as empresas públicas espanholas só eram para o capital espanhol; o Estado financiou e organizou as alianças e as aquisições do público polo privado hispânico e que além disso fosse centralizador, e enfrentou montes de denúncias na Corte europeia e na Organização mundial do comércio (OMC). Houve também problemas com as elites económicas espanholas que não se correspondiam a esse reforçamento madrileno e centralizador. Paralelamente lançou-se uma espécie de campanha de conquista de Latino América + Portugal, na qual se investiu um montante de 350.000.000.000 milhões de euros, 35 por cento do PIB (fora da União europeia não houvesse sido possível), passando a ser nalguns anos o primeiro investidor na região, acima dos próprios Estados Unidos. Latino América é uma região toda ela de grande futuro, e hoje as empresas espanholas dominam na maioria dos Estados, as comunicações, a banca, a energia e indústrias extrativas e controlo de não poucas comodities, e crescentemente a informação. Hoje 80 por cento dos ganhos que declaram no Estado espanhol as grandes empresas espanholas produzem-se nessa região. Portugal tentou um pouco mais tarde fazer o mesmo, mas o processo de privatização, salvo exceções, entregara grande parte do seu campo industrial e empresarial a capital estrangeiro. Mesmo assim, e com o que ficava, fez um grande esforço que lhe permitiu recuperar espaços económicos no âmbito das antigas colónias e do Brasil. Portugal tem algumas empresas de referência internacional, mas em todas essas empresas o peso do capital público continua a ser muito poderoso, e a crise e as necessidades económicas não favorecem que elas podam ser “garantidas a elites nacionais económicas com uma visão nacional de futuro”. Estas últimas diferenças são as que vão fazer, além dum movimento profundo na Eurolândia, que talvez não tenham que recorrer ao fundo de resgate – no Estado espanhol com certeza, em Portugal também pode ser –, se propostas como a que comentamos vão avante. Atenção, isto é muito importante: os fundos de resgate não são para salvar os Estados com problemas, são para garantir a cobrança por parte dos credores.
e) A crise económica que estalou, – crise neste momento sistémica, mas inicialmente só do sistema financeiro afetado pelo rebentamento das bolhas que estiveram alimentando –, criou grandes buracos nas finanças das entidades de crédito.
Os bancos geram o que se chama dinheiro bancárioi, e vão converter o dinheiro que se deposita na entidade num montante que quase se multiplica por dez – gerando o dinheiro bancário –. Quando se dá a crise, do mesmo modo que se gera esse dinheiro, se geram os buracos, e o que era na realidade dinheiro bancário contabilizado nos livros desaparece com a mesma velocidade com que se tinha gerado: daí o problema em que – mal vive – o sistema bancário (além de outros fatores, como a velocidade de circulação, que na crise se trava, pois muito capital entesoura-se – eis o preço do ouro – e desaparece da atividade económica produtiva: na Espanha a compra de ouro em lingotes, “como deve ser”, é absolutamente livre de impostos).
Esses buracos de dinheiro são recheados com dinheiro público (no Estado espanhol 130.000.000.000 de euros (13% do PIB), e agora outro montante para liquidar as caixas e centralizá-las, roubando-as a povos como o da Galiza, e fazendo uma política justo ao contrário da que o povo necessita, como faz o Zapatero e o Sócrates). Esses empréstimos vão cair (vão ruir) sobre as costas dos contribuintes ao longo de anos e anos (em Portugal o montante desse saneamento foi também terrível, e além disso houve a seminacionalização do BPN, que era mais que um banco uma jangada financeira ligada à beautiful people de Portugal, e altamente especulativo. Que eu saiba isso não levou a ninguém preso.
f) As políticas de austeridade produzem não uma recuperação e sim um agravamento da crise, fazendo cair dolorosamente as receitas públicas, e acrescendo ainda mais o défice. A despesa pública tem inércias financeiras que não podem ser cortadas em nenhum caso de repente. Imediatamente os prestamistas nesses leilões acrescem os juros que reclamam para emprestarem dinheiros aos Estados.
Os Estados fracos na sua economia cada vez têm mais dificuldades para lhes fazerem frente, e cada vez andam a reduzir mais o défice e a apertarem o cinto, e o resultado é que acabam agravando o défice, pois cada vez o impacto nas receitas é maior, e as inércias estatais nos pagamentos não podem ser cortadas de golpe, pois se se pensar um pouco percebe-se o problemão que isso seria. A Irlanda adotou medidas de livro para reduzir o seu défice, e o resultado foi que saltou aos 13%. E achou-se num beco sem saída.
g) Neste momento, de forma opaca à realidade dos cidadãos da Eurolândia, e além do estabelecido nos distintos tratados, estamos assistindo a uma reconversão subterrânea da Eurolândia, em direção a uma maior centralização na determinação da sua economia, pois tal como vai o caminho, ou o euro rompe, e os Estados, apesar dos custos da saída do euro, vão ter que abandoná-lo, ou se têm que salvar todos. Na crise grega, a Alemanha meteu – reclamou – o FMI – grave erro – (quanta dívida da Eurolândia estão dispostos a pagar os alemães?). Mas até a Alemanha começa a ser consciente de que o euro não é o Deutsche-mark bis, que a sua economia depende do consumo em toda a Europa e fundamentalmente na Eurolândia. Penso que em dous ou três anos a Europa de Barroso e Rompuy vai mudar profundamente, acelerando-se os processos centralizadores económicos e políticos da Eurolândia, embora ainda não existam os tratados a permitirem isso.
Quer dizer, ou o BCE começa a funcionar para o euro como um “banco nacional” do parágrafo a) e com uma única autoridade “nacional” a pedir dinheiro (a disciplina), ou a cousa não tem paragem. E países como Portugal e o Estado espanhol têm que sair do euro.
4- A proposta lusófona
a) Timor está vendendo petróleo, que vende em dólares que se trocam pola moeda local e se investem e gastam no país. Porém, esses dólares que não correm em Timor, guardam-se no banco nacional como divisas. Para obter algo dessas divisas, Timor faz o que sempre se vinha fazendo com isso, comprando dívida dos EUA e financiando o seu défice monstruoso e a sua política guerreira, e obtendo um rendimento muito baixo.
b) O Brasil tem um superávit de dinheiro em divisas de uns 400.000.000.000 de dólares – nunca na sua história se viu o país assim, o de Brasil historicamente foi o de arrastar uns saldos muito negativos na sua balança de pagamentos –. O Brasil, com esses dólares, faz em grande medida o que faz Timor, financiar o défice americano e as guerras dos EUA. O Brasil está sofrendo uma invasão de dólares terrível: entrou mais dinheiro em transferências de dólares para o Brasil nos dous primeiros meses deste ano que em todo o ano passado. Esse dinheiro refugia-se no real forte, cria tensões inflacionistas e especulativas internas, aproveita-se dos elevados juros, e compra comodities – verdadeira e tangível riqueza – que se obtém com dólares que são só papel. O Brasil teria que estabelecer uma taxa aos dólares que entram de 15% (mas isso vai contra os tratados por ele assinados e os acordos da OMC), para dar-lhe algo de paragem a esse dinheiro podre que gera problemas internos na economia do Brasil. Neste momento, o Brasil não necessita para nada desse dinheiro, ao contrário, obriga-o a políticas financeiras e de investimentos contra os interesses do seu povo, na luta por manter o Real e combater a inflação.
c) A Angola também lhe acontece o mesmo com os seus dólares do petróleo: o petróleo da Angola vai quase todo para a China e os chineses são felizes de desfazer-se dos seus dólares podres na África. Com esses dólares podres tentam comprar África, pois para outros sítios não servem e onde menos nos EUA, onde tentaram comprar algo e foram travados pelo protecionismo verdadeiro dos que proclamam o livre comércio.
Angola tem o problema do manejo dos recursos do seu banco nacional, por não ter o seu banco nacional uma política monetária certa, pois funciona demasiadas vezes como um ramo da própria e alargada família presidencial de José Eduardo dos Santos. A Filha do presidente de Angola (dele e da sua primeira mulher russa), Isabel dos Santos, é a pessoa mais rica de África, e os investimentos que fazem atualmente são de todo o tipo, a maioria deles muito especulativos no setor bancário, e ultimamente nos Estados Unidos da América. Para Angola a proposta lusófona poderia ser um caminho a uma coordenação de bancos centrais, ganhar uma maior independência o seu banco central, e andar no caminho certo de preparar os ganhos de hoje como uma garantia de futuro.
d) A dívida dos EUA está a ponto de implodir, ler este bom artigo http://resistir.info/crise/geab_53.html.
e) A China neste momento já deixou de investir os seus dólares no défice dos EUA; o Japão idem, acelerado polos tristes e dolorosos problemas que padeceu e padece. Os países árabes petroleiros estão a fugir do dólar. É triste que seja o Brasil, quem tem um bom fato de especuladores e comissionistas ao serviço dos amos do dólar aninhados em São Paulo, seja um dos principais investidores no défice dos EUA.
f) Quem está comprando a dívida europeia, quer dizer, a dívida de Portugal, do Estado espanhol, etc., além dos bancos que obtêm muitos interessantes lucros, são a China, que está achando um bom lugar onde colocar os seus dólares, dos que se desfaz desse jeito, convertendo-os em outra moeda que a pesar da sua crise mantém melhor perspetiva, e alguns Estados do oriente médio.
f) Se o Brasil, Angola e Timor figerem isso, desfaziam-se dos seus dólares, obtinham uma maior rentabilidade, ajudavam um Estado lusófono e faziam por criar um espaço lusófono de colaboração. Além disso, os seus remanescentes em dólares são muito muito superiores às necessidades de crédito de Portugal. Seriam postas as bases para mudaras relações no espaço lusófono, com benefício para todos. Um crédito mais baixo para Portugal, e outra pessoa na liderança que não seja o Sócrates, só pode melhorar as perspetivas económicas do povo de Portugal.
5- Além disso, está a acontecer uma cousa, que a proposta de Timor travaria. Refiro-me ao facto de que à medida que Portugal se afunda mais na crise, fica mais ligado à Espanha e mais dependente dela. E não só por estar 70% da dívida nas mãos de entidades espanholas.
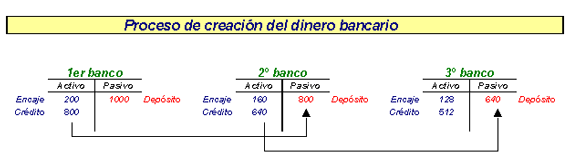
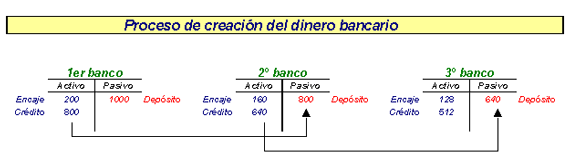
i 2.- Dinheiro bancárioAs entidades financeiras (bancos, caixas e cooperativas) recebem depósitos dos seus clientes em forma de contas correntes (que denominamos dinheiro bancário). Estas entidades utilizam estes depósitos para conceder créditos.
Por exemplo: um banco recebe um depósito de um cliente de 10.000 euros. Parte deste dinheiro o deixará na caixa para possíveis levantamentos de fundos (suponhamos que 1.000 euros) e o resto o destinará a conceder créditos (9.000 euros).
Parte do montante destes créditos volta às entidades financeiras em forma de novos depósitos bancários.
Por exemplo: a empresa que recebeu o crédito de 9.000 euros o utiliza para comprar maquinarias. O vendedor recebe o dinheiro desta venda e deposita-o na sua conta corrente.
O banco com que trabalha este vendedor tem novo depósito de 9.000 euros. Igualmente que no caso anterior, deixará uma parte em caixa (por exemplo, 800 euros) e utilizará o resto (8.200 euros) na concessão de novos créditos.
Vemos que um depósito inicial de 10.000 euros pôs em andamento um mecanismo e tem levado a que os depósitos somem 19.000 euros (os 10.000 iniciais e os 9.000 que acabamos de ver). E o processo continua repetindo-se.Definitivamente, a forma de operar das entidades leva a multiplicar o valor dos depósitos (criam dinheiro bancário)
A banca comercial transforma os depósitos em uma quantidade maior de dinheiro bancário.
Quanto dinheiro bancário se pode criar?
Para responder está pergunta começaremos por definir o conceito de “Encaixe bancário” :
As entidades financeiras quando recebem um depósito têm que deixar uma percentagem em caixa para atender levantamentos de numerário. Esta percentagem é precisamente o “encaixe bancário” ou “coeficiente de reservas” .
O Banco Central determina dita percentagem, quer dizer, a proporção dos depósitos das pessoas que as entidades financeiras têm que guardar em forma de ativos líquidos (numerário em caixa ou reservas no Banco Central) para poder atender aos levantamentos de numerário.
A quantia total de dinheiro bancário gerado pelas entidades financeiras vêm determinado pelo “multiplicador do dinheiro bancário” :
Multiplicador do dinheiro bancário = 1 / Coeficiente de reserva
Continuamos com o exemplo:
Suponhamos que no caso que vínhamos analisando o coeficiente de reservas é de 10%. Então o multiplicador do dinheiro bancário será:
Multiplicador do dinheiro bancário = 1 / 0,10 = 10
Portanto, as entidades financeiras poderiam gerar um volume de dinheiro bancário 10 vezes superior ao dos depósitos que manejam: se o depósito inicial é de 10.000 euros, o dinheiro bancário que se poderia gerar é de 100.000 euros.
Este seria a quantia potencial máxima de dinheiro bancário que se podia gerar, o que não quer dizer que efetivamente gere: pode que a banca não empregue toda a quantia disponível na concessão de créditos, pode que os créditos concedidos não retornem em sua totalidade como depósitos nas entidades financeiras, etc.